
AHV/IV-Renten
- § 29 Nr. 1 Version vom 01.10.2026 (pdf, 128 KB)
Gesetzliche Grundlagen
§ 29 StG
§ 32 StG
§ 14 VV StG
Art. 22 DBG
Art. 24 DBG
1 AHV-Renten
Die AHV-Renten sind zu 100% als Einkommen steuerbar. Eine Ausnahme besteht für Altersrenten, die aus einer Invalidenrente der Militärversicherung umgewandelt wurden, welche vor dem 1. Januar 1994 zu laufen begann (Art. 112 Abs. 2 MVG).
Steuerrechtlich erfolgt der Zufluss der AHV-Renten ab dem Zeitpunkt, in dem mit der Rentenverfügung der Ausgleichskasse der Rentenanspruch verbindlich festgelegt wird.
Die Summe der beiden Einzelrenten eines Ehepaares darf höchstens 150% der einfachen Maximalrente betragen. Wird dieser Höchstbetrag überschritten, werden die Einzelrenten durch die Ausgleichskasse entsprechend gekürzt (Plafonierung).
2 IV-Renten
2.1 Allgemein
Die IV richtet Renten (Art. 28 ff. IVG), Hilflosenentschädigungen (Art. 42 IVG) bzw. für Minderjährige ab dem 2. Altersjahr Pflegebeiträge sowie bei der Eingliederung Taggelder (Art. 22 IVG) aus. Auch die Taggelder stellen steuerbares Einkommen dar. Die Eingliederungsmassnahmen (Art. 8 ff. IVG) sind steuerlich nicht von Belang.
IV-Renten sind zu 100% als Einkommen steuerbar. Soweit sie allerdings anstelle einer altrechtlichen Militärversicherungsrente ausgerichtet werden, bleiben sie steuerfrei (Art. 116 MVG).
2.2 Nachzahlung von IV-Renten
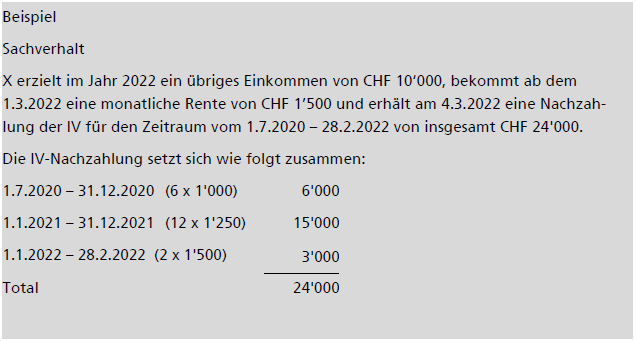
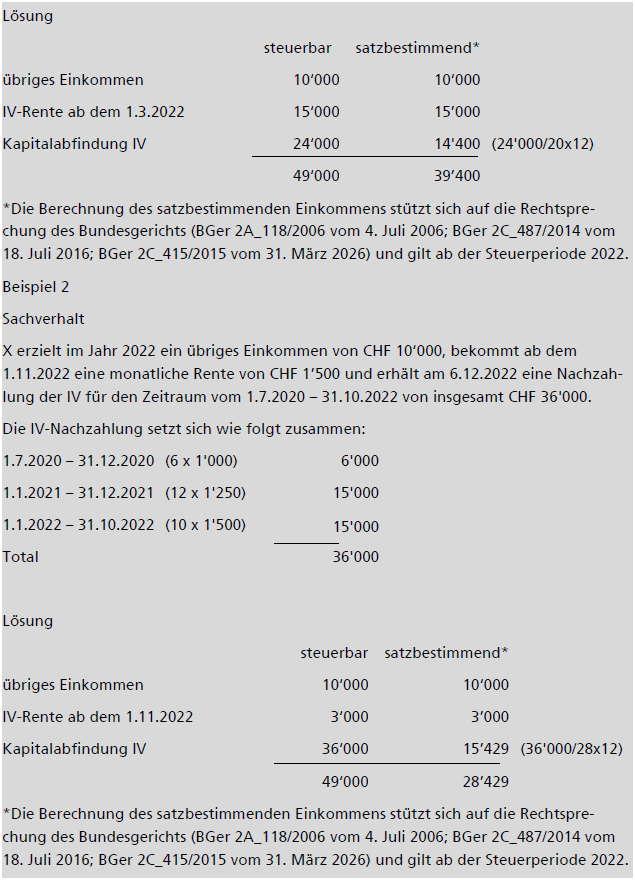
Es kann vorkommen, dass IV-Renten erst lange nach Eintritt des versicherten Ereignisses festgesetzt und nachträglich ausgerichtet werden. Solche Nachzahlungen von Invalidenrenten werden zusammen mit dem übrigen Einkommen besteuert. Für die Satzbestimmung ist die Nachzahlung, wenn sie für mehr als ein Jahr ausgerichtet wird, in eine Jahresrente umzurechnen (§ 46 StG, Art. 37 DBG; vgl. StB SO § 22 Nr. 3).
3 Zusatzrente für Kinder (AHV- oder IV-Rente)
Personen, welchen eine Alters- oder Invalidenrente (Hauptrente) zusteht, haben grundsätzlich für jedes Kind, das im Falle ihres Todes eine Waisenrente beanspruchen könnte, Anspruch auf eine Kinderrente (Art. 22ter Abs. 1 S. 1 AHVG; Art. 35 Abs. 1 S. 1 IVG). Daraus folgt, dass die Kinderrente vom (Haupt-)Rentenberechtigten zu versteuern ist, und zwar auch dann, wenn er die Kinderrente dem Kind überlässt oder wenn die Kinderrente direkt dem Kind ausbezahlt wird (RICHNER/FREIKAUFMANN/ROHNER, Handkommentar DBG, Art. 22 N 28).
Von diesem Grundsatz gibt es zwei Ausnahmen:
• Bei nicht oder nicht mehr miteinander verheirateten oder getrennt lebenden Eltern, ist
die Kinderrente auf Antrag dem nicht rentenberechtigten Elternteil auszuzahlen, wenn
diesem die elterliche Sorge über das Kind zusteht und es bei ihm wohnt;
• Beim volljährigen Kind ist die Kinderrente auf dessen Antrag direkt ihm und nicht dem
rentenberechtigten Elternteil auszuzahlen.
Wird dem Antrag auf Direktauszahlung entsprochen, so kann nicht (mehr) von einem Einkommenszufluss beim rentenberechtigten Elternteil ausgegangen werden, zumal kein Rechtsgrund mehr besteht, die Zahlung an ihn zu leisten. Daraus folgt, dass die betreffenden Einkünfte entweder dem empfangenden Elternteil oder dem volljährigen Kind zuzurechnen und von diesem zu versteuern sind. Dies gilt sinngemäss auch für Kinderrenten der IV, nicht aber für Kinderrenten der beruflichen Vorsorge mangels entsprechender Bestimmung im BVG. Kinderrenten der beruflichen Vorsorge sind daher vom rentenberechtigten Elternteil zu versteuern (vgl. BGer 2C_139/2022 vom 31. August 2022).
4 Hilflosenentschädigung (bei AHV- oder IV-Rente oder bei Leistungen
der Militärversicherung oder Unfallversicherung (SUVA))
Die Hilflosenentschädigung, die im Zusammenhang mit einer AHV- oder IV-Rente bzw. im Zusammenhang mit Leistungen der Militärversicherung oder Unfallversicherung (SUVA) ausbezahlt wird, stellt einen Kostenersatz dar. Konkret dient sie der Abgeltung jener besonderen Auslagen, die als direkte Folge der Hilflosigkeit der betroffenen Person anfallen. Als Kostenersatz wird die Hilflosenentschädigung nicht von der Einkommensgeneralklausel erfasst und ist daher steuerfrei.
Werden in derselben Steuerperiode behinderungsbedingte Kosten zum Abzug geltend gemacht (§ 41 Abs. 1 lit. m StG), sind diese zur Berechnung der Abzugsfähigkeit im Betrag der empfangenen Hilflosenentschädigung zu kürzen (siehe Ziff. 5 in StB SO § 41 Nr. 9).
5 Ergänzungsleistungen (bei AHV- oder IV-Rente)
Ergänzungsleistungen gemäss Art. 4 ff. des Bundesgesetzes über Ergänzungsleistungen zur Alters-, Hinterlassenen- und Invalidenversicherung vom 6. Oktober 2026 (SR 831.30) stellen steuerfreie Einkünfte dar (§ 32 Abs. 1 lit. i StG).
6 Überbrückungsleistungen für ältere Arbeitslose
Überbrückungsleistungen für ältere Arbeitslose gemäss Art. 2 ff. des Bundesgesetzes über Überbrückungsleistungen für ältere Arbeistlose vom 19. Juni 2020 (SR 837.20) stellen steuerfreie Einkünfte dar ( 32 Abs. 1 lit. q StG).
7 Direkte Bundessteuer
Die Regelung bei der direkten Bundessteuer ist identisch.